L’Asie centrale prend une importance croissante dans les chaînes d’approvisionnement mondiales et développe des modèles géoéconomiques concurrents. (Image : wikimedia / Peretz Partensky from San Francisco, USA, CC BY-SA 2.0)
L’Asie centrale prend une importance croissante dans les chaînes d’approvisionnement mondiales et développe des modèles géoéconomiques concurrents. Trois facteurs contribuent à son rôle grandissant : les ressources énergétiques, les minéraux critiques et industriels, et les nouveaux corridors de transport reliant l’Europe, l’Asie de l’Est et le Moyen-Orient.
Coexistence de modèles géoéconomiques concurrents au sein de différents écosystèmes de ressources stratégiques
Selon les analystes, le scénario géopolitique le plus probable en Asie centrale n’est pas la domination stratégique de la Chine ou des États-Unis, mais la coexistence durable de modèles géoéconomiques concurrents au sein de différents écosystèmes de ressources stratégiques.
Eka Tkeshelashvili, chercheuse invitée de renom au sein du Groupe de travail sur la démocratie transatlantique (TDWG) du German Marshall Fund, a déclaré : dans un commentaire publié par le groupe de réflexion Geopolitical Intelligence Services (GIS) le 9 septembre, que l’importance croissante de l’Asie centrale dans les chaînes d’approvisionnement mondiales a ouvert de nouvelles zones de concurrence stratégique, notamment entre les États-Unis et la Chine.
« L’invasion à grande échelle de l’Ukraine par la Russie, l’intensification de la compétition stratégique sino-américaine et les préoccupations croissantes concernant la sécurité économique, la compétitivité industrielle et la résilience technologique ont encore renforcé l’importance géoéconomique de l’Asie centrale », a déclaré Mme Eka Tkeshelashvili.
Au sein de cet écosystème de ressources stratégiques, la concurrence entre la Chine et les États-Unis s’intensifie, les deux pays poursuivant des objectifs différents. Selon les experts, l’écosystème de ressources stratégiques de Pékin dans la région comprend des infrastructures multimodales, des investissements industriels, la logistique, le financement, la connectivité numérique, les télécommunications, des réseaux de production et d’autres liens commerciaux durables.
« Il en résulte une intégration économique croissante, quoique inégale, qui à la fois approfondit l’interdépendance régionale et redessine l’équilibre des influences économiques en Asie centrale », ont écrit Edward Lemon et Bradley Jardine dans leur rapport du 5 mai, intitulé Repenser l’Asie centrale : la hiérarchie économique émergente de la Chine.
L’engagement des États-Unis en Asie centrale est plus récent
Contrairement à la Chine, l’engagement des États-Unis en Asie centrale est plus récent, avec la mise en place de fondements institutionnels, financiers et commerciaux visant à soutenir un développement plus large des ressources stratégiques, selon Mme Tkeshelashvili.
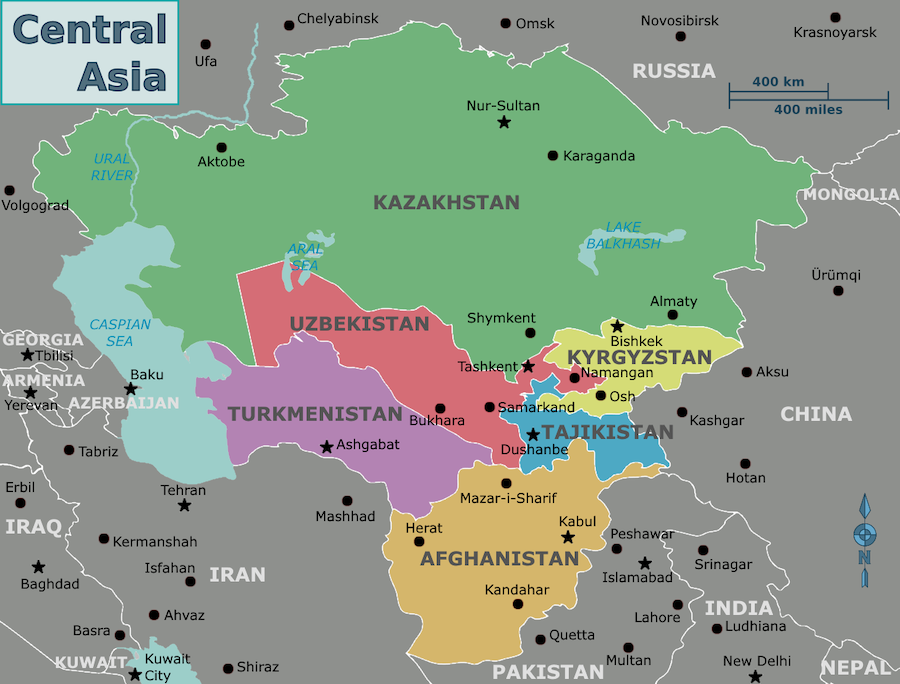
Le format C5+1, un sommet diplomatique qui se tient chaque année depuis 2015 entre les ministres des Affaires étrangères des cinq pays d’Asie centrale : Kazakhstan, Kirghizistan, Tadjikistan, Turkménistan et Ouzbékistan et le secrétaire d’État américain, sert de plateforme diplomatique aux États-Unis. (Image : wikimedia / Cacahuate, CC BY-SA 4.0)
Le format C5+1, un sommet diplomatique qui se tient chaque année depuis 2015 entre les ministres des Affaires étrangères des cinq pays d’Asie centrale : Kazakhstan, Kirghizistan, Tadjikistan, Turkménistan et Ouzbékistan et le secrétaire d’État américain, sert de plateforme diplomatique aux États-Unis pour coordonner leurs actions avec ces cinq États d’Asie centrale. Le Dialogue C5+1 sur les minéraux critiques s’est tenu à Astana, la capitale kazakhe, le 10 juin, afin de renforcer la coopération en matière de chaînes d’approvisionnement, d’investissement et de développement technologique liés aux minéraux critiques.
Lors du sommet, l’envoyé spécial des États-Unis pour l’Asie du Sud et l’Asie centrale, Sergio Gor, a déclaré que la coopération économique entre les États-Unis et l’Asie centrale au cours des neuf derniers mois s’était notamment traduite par des annonces du Kazakhstan et de l’Ouzbékistan concernant des investissements de plus de 20 milliards de dollars (plus de 17 milliards d’euros) aux États-Unis. Par ailleurs, les entreprises américaines explorent de plus en plus les opportunités offertes par la région, rapporte l’Astana Times, un journal d’information publié au Kazakhstan, en langue anglaise.
Mme Tkeshelashvili a déclaré que la stratégie géoéconomique américaine dans la région est de plus en plus redéfinie par les préoccupations croissantes concernant la résilience des chaînes d’approvisionnement, les minéraux critiques, la fabrication de pointe, la concurrence stratégique avec la Chine et la sécurité économique. Elle a ajouté que la sécurité économique dans la région est liée au développement des capacités industrielles, au leadership technologique et à la sécurisation des chaînes d’approvisionnement.
Elle estime que cela a incité l’administration Trump à jouer un rôle de plus en plus actif dans la promotion de secteurs de ressources stratégiques commercialement viables. Ces secteurs coexisteront et évolueront de plus en plus parallèlement aux infrastructures déjà mises en place par la Chine.
Les minéraux critiques constituent le secteur émergent le plus stratégiquement important
Selon les experts, parmi tous les facteurs qui déterminent l’importance de l’Asie centrale dans les chaînes d’approvisionnement mondiales actuelles, les minéraux critiques constituent le secteur émergent le plus stratégiquement important dans lequel la Chine dispose d’un avantage concurrentiel. La concurrence porte moins sur celui qui accède aux minéraux que sur celui qui les traite, les raffine et établit des liens avec des industries stratégiquement importantes.
La capacité de transformation, la coordination industrielle, les infrastructures, le financement et la demande commerciale à long terme de Pékin se sont déjà traduits par un avantage structurel sur les États-Unis dans cette chaîne d’approvisionnement. Cependant, l’Asie centrale présente une nouvelle opportunité stratégique pour Washington et ses partenaires, car la transformation industrielle et les capacités de fabrication avancées de la région restent sous-développées, a analysé Mme Tkeshelashvili.
Selon un rapport publié en mars par l’Organisation de coopération et de développement économiques (OCDE), Washington ne cherche pas simplement à acheter des minéraux : elle essaie de participer à l’exploration, à l’extraction, à la transformation, au financement, à la logistique et aux chaînes de valeur en aval.
Les États-Unis ont soutenu en février un projet de 1,1 milliard de dollars de la société californienne Cove Capital visant à développer deux gisements de tungstène au sud de Karaganda, au Kazakhstan, précise ce rapport. L’OCDE décrit cela comme la première entrée majeure des États-Unis dans le secteur critique des matières premières d’Asie centrale.
« Les décisions prises aujourd’hui concernant la capacité de raffinage, l’approvisionnement en électricité, les infrastructures de transport, les partenariats technologiques, les accords d’achat à long terme et les investissements industriels en aval détermineront si la production future sera principalement intégrée dans des chaînes de valeur centrées sur la Chine ou dans des chaînes de valeur plus diversifiées », a précisé Mme Tkeshelashvili.
« Les décisions prises aujourd’hui concernant la capacité de raffinage, l’approvisionnement en électricité, les infrastructures de transport, les partenariats technologiques, les accords d’achat à long terme et les investissements industriels en aval détermineront si la production future sera principalement intégrée dans des chaînes de valeur centrées sur la Chine ou dans des chaînes de valeur plus diversifiées », a-t-elle affirmé.
Ressources énergétiques en Asie centrale
La concurrence pour les ressources énergétiques en Asie centrale concerne les infrastructures de gaz naturel et d’électricité. Les infrastructures d’exportation de pétrole, de gaz naturel, d’uranium, d’électricité et d’énergie de la région sont dominées par la Russie et la Chine. Toutefois, les États-Unis apparaissent comme un acteur important de la diversification.
Si l’infrastructure gazière existante, comprenant des gazoducs longue distance, des accords d’approvisionnement à long terme et des réseaux d’exportation intégrés, a engendré des dépendances qu’il est coûteux de modifier. (Image : wikimedia / Radosław Botev, CC BY 3.0)
L’avantage de la Russie ne réside pas seulement dans sa propriété des ressources énergétiques de la région, mais aussi dans ses infrastructures, ses pipelines, ses installations de traitement, ses réseaux de transit et sa technologie nucléaire. La Chine est devenue la principale alternative à la Russie, notamment dans le domaine du gaz naturel.
L’exemple le plus important de l’infrastructure énergétique chinoise en Asie centrale est le système de gazoduc Asie centrale-Chine, qui transporte le gaz turkmène vers la Chine via l’Ouzbékistan et le Kazakhstan. Un rapport de la Banque mondiale de 2022 décrit ce réseau comme créant une interdépendance économique significative entre le Turkménistan, l’Ouzbékistan et le Kazakhstan.
Si l’infrastructure gazière existante, comprenant des gazoducs longue distance, des accords d’approvisionnement à long terme et des réseaux d’exportation intégrés, a engendré des dépendances qu’il est coûteux de modifier : « l’électrification industrielle, la numérisation, la demande croissante d’électricité et la transition énergétique » de la région créent de nouvelles opportunités d’investissement et de partenariats stratégiques. C’est là que les États-Unis prennent toute leur importance, a avancé Mme Tkeshelashvili.
« Le gazoduc Asie centrale-Chine illustre comment les infrastructures, le financement à long terme, les contrats et les liens commerciaux établis peuvent consolider une relation stratégique. Dans des secteurs matures comme celui-ci, la concurrence consiste moins à construire un système alternatif qu’à influencer l’évolution du système existant », a-t-elle déclaré.
La Société américaine de financement du développement international (DFC) a annoncé en février un cadre d’investissement stratégique avec l’Ouzbékistan, couvrant les minéraux critiques, les infrastructures et l’énergie, dans le but d’identifier des investissements mutuellement avantageux et d’encourager les investissements conjoints. Elle envisage également la création potentielle d’une société holding d’investissement conjointe États-Unis-Ouzbékistan.
« La DFC perçoit d’immenses opportunités économiques en Ouzbékistan et dans toute l’Asie centrale, allant de la croissance des échanges commerciaux le long du corridor transcaspien à la forte demande mondiale de minéraux critiques et à la demande régionale d’énergie sûre et fiable », a indiqué la DFC dans un communiqué.
Des corridors de connectivité
La géoéconomie de l’Asie centrale et les modèles géoéconomiques concurrents au sein des différents écosystèmes de ressources stratégiques dépendent en partie des nombreux corridors de connectivité qui sillonnent la région. Il existe des corridors établis et émergents qui attirent de nouveaux investissements et des modèles de partenariat multinationaux impliquant la Chine et les États-Unis.
Le vaste réseau de connectivité de la région se compose de routes de transport existantes et de corridors émergents qui continuent d’attirer des partenariats d’investissement et des efforts visant à renforcer la connectivité régionale. Ces corridors ne se limitent pas aux infrastructures de transport ; ils englobent la logistique, les ports, les infrastructures numériques, les réseaux énergétiques, les investissements industriels, la facilitation du commerce et la coordination réglementaire, contribuant ainsi à une architecture économique régionale.
Parmi les corridors de transport existants figurent la Route internationale de transport transcaspienne, également connue sous le nom de Corridor central, le corridor ferroviaire Chine-Europe, qui traverse la Chine, le Kazakhstan, la Russie et l’Europe, le corridor transafghan/Asie centrale-Asie du Sud, qui traverse l’Ouzbékistan, l’Afghanistan et le Pakistan, et le corridor Lapis-lazuli, qui traverse l’Afghanistan, le Turkménistan, l’Azerbaïdjan, la Géorgie, la Turquie et l’Europe.
Le corridor de transport reliant l’Europe et l’Asie de l’Est via l’Asie centrale, également connu sous le nom de Corridor central ou Route internationale de transport transcaspienne, a récemment bénéficié d’une attention accrue grâce aux efforts renouvelés déployés pour développer, coordonner et étendre les liaisons existantes afin de créer une route commerciale internationale plus intégrée.
Trois pays constituent le cœur de ce « Corridor central » : le Kazakhstan fournit une grande partie de la capacité de fret et du potentiel minier de la partie orientale du corridor, l’Azerbaïdjan joue le rôle de principal hub logistique caspien et la Turquie assure la liaison avec les marchés européens. Les pays du groupe C5+1 se sont engagés à promouvoir le Corridor central et à diversifier les routes de transport régionales lors du sommet C5+1 de septembre 2023 à New York, organisé en marge de la 78e session de l’Assemblée générale des Nations Unies.
Le Corridor central, ainsi que des initiatives telles que le Partenariat d’investissement pour la Route internationale de transport transcaspienne, renforcent encore la connectivité régionale. « Il ne s’agit pas seulement de remplacer les routes russes ou chinoises existantes, mais de développer des alternatives commercialement et politiquement viables qui renforcent la connectivité régionale, la résilience de la chaîne d’approvisionnement et l’autonomie stratégique », a déclaré Tkeshelashvili.
Poursuite de la coexistence de modèles géoéconomiques concurrents
Selon les analystes, le scénario géoéconomique le plus probable dans la région n’est pas la domination stratégique de la Chine ou des États-Unis, mais la poursuite de la coexistence de modèles géoéconomiques concurrents au sein de différents écosystèmes de ressources stratégiques.
« La Chine est susceptible de préserver ses avantages dans les secteurs où des décennies d’investissement ont permis de créer des infrastructures profondément ancrées, une intégration industrielle et des relations commerciales solides, renforcées par la proximité géographique des ressources d’Asie centrale avec le vaste écosystème de transformation et de fabrication chinois », a précisé Mme Tkeshelashvili, ajoutant que les gouvernements régionaux encouragent cette approche par le biais de politiques étrangères multivectorielles soutenues.
Les pays de la région poursuivront une autonomie stratégique et ne s’aligneront pas exclusivement sur une grande puissance. Au contraire, ils diversifieront leurs partenariats extérieurs en intégrant le financement, la technologie, les infrastructures et l’accès aux marchés de multiples acteurs afin de maximiser leur autonomie stratégique. Selon l’analyse portés par Mme Tkeshelashvili, cela implique que la concurrence restera différenciée selon les secteurs et ne créera pas de sphères d’influence géoéconomiques exclusives pour une seule puissance.
La concurrence entre les États-Unis et la Chine en Asie centrale reposera sur un développement sectoriel à long terme plutôt que sur la course aux « projets ou gisements de ressources individuels », ce qui souligne l’importance pour les États-Unis de traduire leurs intentions stratégiques en une mise en œuvre durable.
Mme Tkeshelashvili a attiré l’attention contre le risque que des priorités mondiales concurrentes détournent l’attention des États-Unis et fragmentent leur engagement dans la région.
« La coopération avec les alliés, les institutions financières internationales et le secteur privé se poursuit, mais elle manque de l’ampleur, de la coordination et de la cohérence à long terme nécessaires à l’établissement d’une présence durable », a-t-elle affirmé au sujet de l’engagement américain dans la région.
Pour améliorer votre expérience, nous (et nos partenaires) stockons et/ou accédons à des informations sur votre terminal (cookie ou équivalent) avec votre accord pour tous nos sites et applications, sur vos terminaux connectés.